Banco PagBank: Conta, Tap On +
- 1.08MAvaliações
- 4,9
- Desenvolvedor
- PagBank
- Lançado
- 21 de dez. de 2016
Capturas de tela
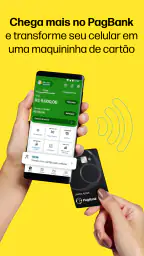
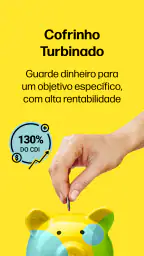
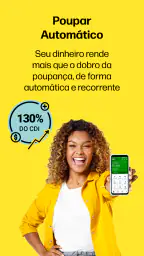
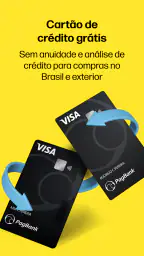
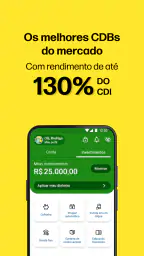
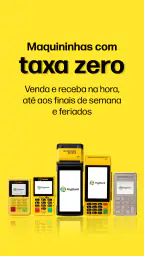
Quando uma conta financeira precisa caber na rotina da casa, eu gosto de começar por uma pergunta simples: quem realmente vai usar o aplicativo e com qual objetivo? No meu teste do Banco PagBank: Conta, Tap On +, a resposta ficou clara: ele funciona melhor quando existe um titular bem definido, mesmo que outras pessoas participem das decisões, acompanhem despesas ou dependam de pagamentos feitos por essa conta. O aplicativo é gratuito, pertence à categoria de finanças e é desenvolvido pelo PagBank.
Essa distinção parece pequena, mas muda bastante a experiência. Uma coisa é usar o celular para pagar uma conta própria, acompanhar um investimento ou administrar uma maquininha. Outra é deixar o aparelho nas mãos de várias pessoas e esperar que todos tenham o mesmo nível de acesso, entendimento e responsabilidade. Eu recomendaria o PagBank para quem quer concentrar serviços financeiros em um só lugar, mas não trataria o aplicativo como uma conta doméstica compartilhada no sentido tradicional.
Como o PagBank se encaixa na rotina de uma casa
O ponto forte do aplicativo está na combinação de serviços que normalmente ficam espalhados. A proposta reúne conta, cartão de crédito grátis, investimentos, CDB e recursos ligados às maquininhas. Na prática, isso pode ser útil para quem recebe pagamentos, separa dinheiro para objetivos, usa cartão no dia a dia e prefere consultar tudo pelo mesmo aplicativo.
Imagine uma situação comum: uma pessoa da casa recebe um pagamento, usa parte do saldo para compras, reserva outra parte em um investimento e precisa acompanhar uma venda feita por maquininha. Em vez de alternar entre aplicativos bancários, carteira digital e plataforma de recebimento, ela consegue manter essas tarefas dentro do ecossistema do PagBank. Eu considero essa concentração conveniente, principalmente para autônomos e pequenos vendedores.
Ao mesmo tempo, concentrar tarefas também exige organização. Se o mesmo telefone é usado por um casal, por pais e filhos ou por pessoas que dividem despesas, o titular precisa estabelecer limites desde o início. O aplicativo não deve ser tratado como um painel neutro para qualquer pessoa mexer livremente. Saldo, cartão, investimentos e movimentações financeiras pertencem a uma conta específica, e essa fronteira precisa ser respeitada.
Uma boa prática é combinar quem faz cada tarefa. Uma pessoa pode cuidar dos pagamentos recorrentes, outra pode apenas informar despesas, enquanto o titular confirma operações e acompanha o extrato. Essa divisão evita que a conveniência do acesso compartilhado se transforme em confusão sobre quem realizou uma movimentação ou por que determinado valor saiu da conta.
O que eu observei no uso cotidiano
A navegação faz mais sentido para quem já sabe qual serviço procura. Se a intenção é usar o cartão, a atenção fica voltada para as funções relacionadas a compras e crédito. Se o objetivo é guardar dinheiro, o usuário precisa entrar na parte de investimentos e entender a diferença entre deixar saldo disponível e aplicar em um CDB. Para quem usa maquininha, a lógica muda novamente, porque o foco passa a ser recebimento e acompanhamento de vendas.
Essa variedade é uma vantagem, mas também pode deixar o primeiro contato menos direto do que uma carteira digital dedicada apenas a pagamentos. Eu não escolheria o PagBank somente porque alguém da família quer uma ferramenta simples para dividir pequenas despesas. Nesse caso, uma solução mais enxuta pode ser mais fácil de explicar e de supervisionar.
Por outro lado, para o titular que já precisa de conta, cartão, investimento e recebimentos profissionais, reunir tudo pode reduzir bastante a troca de aplicativos. O ganho não está apenas em ter muitos recursos, mas em diminuir a fragmentação da rotina financeira.
Configuração: comece pelo titular, não pelo grupo
Na minha opinião, a configuração deve ser feita pelo dono da conta, em um aparelho que ele consiga proteger e acompanhar. Antes de envolver qualquer pessoa da casa, eu organizaria o acesso ao celular, verificaria as opções de segurança disponíveis no próprio aparelho e deixaria claro que o aplicativo não é um espaço para testes ou brincadeiras.
Isso é especialmente importante quando o telefone é compartilhado. Crianças podem tocar em áreas sem entender as consequências, adolescentes podem confundir curiosidade com autorização e outro adulto da casa pode presumir que acompanhar uma compra dá direito de alterar configurações. O problema, nesse caso, não é apenas técnico; é de responsabilidade.
Eu também evitaria manter a sessão aberta em um aparelho que circula constantemente entre várias pessoas. Mesmo sem inventar controles específicos para o aplicativo, é possível adotar uma regra doméstica simples: somente o titular abre a área financeira, e as consultas feitas em conjunto acontecem com ele presente. Essa rotina é menos cômoda do que liberar o celular, porém é muito mais segura.
Outro cuidado prático é separar consulta de autorização. Uma pessoa pode perguntar quanto há disponível para uma compra da casa, mas isso não significa que deva realizar a operação. O titular pode conferir o valor, escolher a forma de pagamento e concluir a transação. Essa pequena separação reduz erros e torna mais fácil identificar o que aconteceu depois.
Coordenação para despesas compartilhadas
O PagBank pode ajudar na coordenação financeira da casa quando existe um método combinado. Eu usaria uma lista simples fora do aplicativo para registrar despesas previstas, responsáveis e datas. O aplicativo ficaria como lugar de execução e conferência, não como substituto de uma conversa sobre orçamento.
Por exemplo, uma família pode definir que as compras do mercado serão pagas no cartão, enquanto uma reserva para uma despesa futura ficará separada em investimento. O titular acompanha o impacto no limite e no saldo, e os demais participantes enviam os comprovantes ou avisam sobre os gastos. Essa organização evita que alguém veja apenas o saldo disponível e conclua, de forma equivocada, que todo aquele dinheiro está livre.
Para quem vende produtos em casa, a combinação com maquininhas é mais relevante. O responsável pode acompanhar os recebimentos profissionais no mesmo ambiente em que administra a conta pessoal. Eu recomendaria, porém, manter uma separação mental — e, quando possível, também contábil — entre dinheiro das vendas e dinheiro destinado às despesas domésticas. Misturar os dois pode dar a impressão de que a renda do negócio está disponível para consumo imediato.
O cartão de crédito também pede coordenação. Se outra pessoa usa um cartão ligado à conta, o titular deve combinar limites práticos, datas de fechamento e quais compras precisam ser comunicadas. Não basta dizer “pode usar”; é melhor definir para quê, até quanto e como a despesa será registrada. O aplicativo ajuda a acompanhar, mas não substitui esse acordo.
Idade, confiança e responsabilidade
A classificação etária é livre, o que torna o aplicativo acessível a um público amplo. Isso não significa, porém, que qualquer pessoa esteja pronta para operar uma conta financeira. Eu faria uma diferença clara entre poder visualizar uma informação com um adulto e ter autonomia para tomar decisões sobre cartão, crédito, investimentos ou pagamentos.
Em uma casa com adolescentes, eu usaria o aplicativo como oportunidade de educação financeira, sempre com o titular por perto. Mostrar como uma compra afeta o orçamento é útil; entregar acesso irrestrito é outra coisa. A idade por si só não resolve a questão. O que importa é maturidade, compreensão das consequências e confiança construída ao longo do tempo.
Com idosos ou pessoas menos acostumadas a aplicativos bancários, a colaboração também precisa ser cuidadosa. Eu ajudaria a localizar funções, explicaria cada etapa e deixaria a confirmação final para o titular. Nunca pediria que alguém compartilhasse códigos ou credenciais apenas para tornar o processo mais rápido. A pressa costuma ser inimiga da segurança financeira.
Para casais, o cenário é diferente: ambos podem participar ativamente do orçamento, mas ainda assim é importante saber quem é o titular e quem está autorizado a fazer cada coisa. O aplicativo não deve ser usado como prova de confiança. Confiança é o acordo; o acesso é apenas uma ferramenta.
Cartão, CDB e investimentos: conveniência com decisões diferentes
Um dos atrativos do PagBank é combinar cartão de crédito grátis com recursos de investimento. Eu vejo valor nisso para quem quer começar a organizar o dinheiro sem abrir várias contas. Mas cartão e investimento exigem comportamentos opostos: o cartão facilita o consumo agora, enquanto o investimento pede planejamento e paciência.
Em uma rotina familiar, eu manteria essas decisões separadas. Antes de aplicar, confirmaria se o dinheiro não será necessário para despesas próximas. Antes de usar o cartão, verificaria se a compra cabe no orçamento quando a fatura chegar. Ter as duas funções no mesmo aplicativo é conveniente, mas pode criar a falsa sensação de que todo valor está igualmente disponível.
O CDB que rende pode ser interessante para quem quer conhecer uma alternativa de aplicação, mas eu não escolheria um investimento apenas porque aparece junto da conta. É preciso entender o objetivo daquele dinheiro, o prazo em que ele poderá ser usado e as condições apresentadas no momento da contratação. Para quem já investe por meio de uma corretora e precisa de ferramentas mais especializadas, uma plataforma dedicada pode oferecer uma experiência mais adequada.
Esse é um ponto em que o PagBank atende melhor iniciantes e usuários que valorizam praticidade do que investidores avançados. Eu gostei da ideia de reduzir barreiras para começar, mas não confundiria simplicidade com uma análise completa de investimentos. A decisão continua sendo do usuário.
Tap On e o perfil de quem vende
O nome do aplicativo destaca o Tap On +, e isso sinaliza uma utilidade importante para quem recebe pagamentos. Em vez de olhar para o PagBank apenas como conta pessoal, vale considerá-lo também como ferramenta para pequenos negócios, profissionais autônomos e vendedores que precisam aceitar pagamentos sem depender exclusivamente de uma estrutura tradicional.
Para uma pessoa que vende doces, presta serviços ou participa de eventos, ter conta, recebimentos e acompanhamento financeiro próximos pode facilitar a conferência no fim do dia. Eu usaria o aplicativo para verificar se os pagamentos esperados foram registrados, comparar com as vendas anotadas e separar o que pertence ao negócio do que pode ser usado em casa.
O trade-off é que essa conveniência aumenta a necessidade de disciplina. Se várias pessoas ajudam nas vendas, cada uma deve saber qual procedimento seguir e quem confere os valores. Deixar o aparelho circulando entre vendedores sem uma rotina de conferência pode gerar dúvidas difíceis de resolver depois.
Quem não vende nada e só quer uma conta para transferências simples talvez não aproveite todo esse conjunto. Nesse perfil, um aplicativo bancário mais básico ou uma carteira digital focada em pagamentos pode parecer mais leve. O PagBank se justifica melhor quando seus diferentes serviços realmente entram na rotina.
Desempenho percebido e manutenção
O aplicativo está na versão 5.53.12 e exige Android 7.0 ou superior. Isso torna importante verificar o sistema do aparelho antes da instalação, especialmente em celulares antigos usados por familiares. Um telefone compatível, atualizado e protegido por bloqueio de tela é uma base mais segura do que tentar transformar um aparelho ultrapassado em central financeira da casa.
O fato de o serviço ter mais de cinquenta milhões de instalações mostra que ele alcançou uma escala ampla, e a média de 4,9, formada por cerca de quatro milhões e seiscentas mil avaliações, indica uma recepção muito positiva. Eu considero esses sinais úteis para medir maturidade e popularidade, mas eles não garantem que o fluxo será perfeito para cada pessoa ou aparelho.
Também há mais de um milhão de comentários publicados, o que mostra que muita gente teve contato suficiente para avaliar o produto. Ainda assim, eu não escolheria um banco apenas pela nota. O mais importante é saber se a combinação de conta, cartão, investimentos e recebimentos corresponde ao seu uso real.
Onde ele supera alternativas mais simples
Comparado a uma carteira digital voltada apenas para transferências, o PagBank oferece um escopo mais amplo. A presença de cartão, CDB, investimentos e maquininhas pode evitar que o usuário espalhe sua vida financeira por vários serviços. Para quem administra renda pessoal e pequenos recebimentos profissionais, essa integração é o principal argumento a favor.
Comparado a um banco tradicional, a experiência tende a parecer mais orientada a serviços digitais e a soluções para quem vende. Isso pode ser uma vantagem para autônomos, mas não necessariamente para quem prefere atendimento presencial ou uma relação mais convencional com o banco. Eu não recomendaria a troca com base apenas na promessa de centralização.
Comparado a uma corretora, o PagBank parece mais acessível para quem quer começar a investir sem transformar a rotina em uma tarefa especializada. Em contrapartida, quem precisa comparar muitos produtos, estudar estratégias ou separar completamente banco e investimentos pode preferir uma plataforma dedicada.
Na casa, essa comparação ajuda a evitar uma decisão por impulso. Se todo mundo quer apenas dividir uma conta de restaurante, o PagBank pode ser mais do que o necessário. Se uma pessoa recebe vendas, usa cartão e quer guardar dinheiro no mesmo ambiente, a amplitude passa a fazer sentido.
Limites que eu levaria a sério
O maior limite para o uso compartilhado é a fronteira da conta. Não vejo vantagem em transformar uma conta individual em um espaço de acesso coletivo sem regras. Isso pode dificultar a identificação de movimentações, expor informações sensíveis e criar conflitos familiares. O ideal é que cada adulto mantenha sua própria responsabilidade financeira, usando o PagBank do titular apenas quando houver uma razão clara.
Outro ponto é a quantidade de decisões reunidas em um único aplicativo. Para alguns usuários, isso é liberdade; para outros, pode ser excesso de opções. Quem quer somente pagar contas talvez precise ignorar várias áreas que não fazem parte da rotina. Eu prefiro aplicativos que ajudam sem me empurrar para decisões desnecessárias, então recomendo explorar apenas os recursos que têm objetivo definido.
Também não usaria o serviço como única referência para o orçamento doméstico. O extrato mostra movimentações, mas não substitui uma visão completa de outras contas, dinheiro em espécie, parcelas e despesas que ainda não foram lançadas. Para uma família, uma planilha ou método de acompanhamento paralelo continua sendo útil.
Minha conclusão para o uso doméstico
O PagBank é uma escolha forte para quem quer uma conta financeira digital com cartão, investimentos, CDB e recursos para receber pagamentos. Eu o vejo especialmente bem ajustado a autônomos, pequenos empreendedores e pessoas que preferem concentrar serviços em um único lugar. O fato de ser gratuito ajuda na decisão inicial, embora o usuário ainda deva avaliar as condições de cada produto antes de contratar ou usar.
Para uma casa, minha recomendação é positiva com uma condição: trate a conta como responsabilidade do titular, não como um cofre comunitário de acesso livre. A família pode coordenar despesas, acompanhar metas e aprender sobre dinheiro em conjunto, mas as ações financeiras devem ter autoria e conferência claras.
Eu escolheria o PagBank para um adulto que quer organizar conta, cartão e recebimentos, e que talvez esteja começando a investir. Consideraria outra alternativa para quem precisa de uma conta realmente conjunta, de atendimento presencial como prioridade, de ferramentas avançadas de investimentos ou apenas de uma carteira mínima para pagamentos cotidianos.
No fim, o aplicativo funciona melhor quando a amplitude dele é usada com intenção. Se cada recurso tiver um papel — pagar, receber, guardar ou acompanhar — ele pode simplificar bastante a vida financeira. Se todos mexerem sem limites, a mesma centralização que parecia conveniente vira fonte de dúvidas. Minha recomendação é usar o PagBank como uma central do titular, com participação familiar combinada e supervisionada.
O aplicativo é gratuito, tem classificação livre e foi lançado em 21 de dezembro de 2016, o que ajuda a situá-lo como uma opção já conhecida no mercado. Para mim, a decisão final não depende apenas da popularidade, mas da compatibilidade entre o perfil da casa e os serviços oferecidos pelo PagBank. Quando essa combinação existe, ele entrega uma experiência prática e abrangente; quando não existe, uma solução mais simples pode ser a escolha mais sensata.
Destaques
- Abertura de conta totalmente digital e sem burocracia.
- Cartão virtual disponível para compras online com mais segurança.
- Pix integrado para transferências rápidas a qualquer hora.
- Permite receber pagamentos por aproximação usando o celular.
- Aplicativo reúne conta
- cartões
- empréstimos e investimentos.
Limitações
- Alguns serviços podem exigir análise de crédito ou aprovação prévia.
- Taxas variam conforme o produto e precisam ser conferidas no app.
- O Tap On pode depender de NFC e compatibilidade do smartphone.
- Suporte pode demorar em períodos de alta demanda.
- Nem todos os recursos estão disponíveis para todos os perfis.
Perguntas frequentes
O que é o Banco PagBank: Conta, Tap On+?
O PagBank é uma conta digital que reúne serviços financeiros para pessoas físicas e, em alguns casos, empreendedores. Pelo aplicativo, é possível consultar saldo e extrato, realizar Pix, pagar contas, fazer transferências, acessar cartão e utilizar recursos ligados a recebimentos. O Tap On+ também permite transformar um celular compatível em uma solução de pagamento por aproximação, conforme os requisitos do serviço.
Como funciona o Tap On+ e quais celulares são compatíveis?
O Tap On+ utiliza a tecnologia NFC do celular para aceitar pagamentos por aproximação, sem a necessidade de uma maquininha tradicional. Para usar o recurso, é preciso ter um aparelho compatível, sistema operacional atualizado, conexão com a internet e uma conta PagBank habilitada para a função. A disponibilidade pode variar conforme o modelo do smartphone, a versão do sistema e as regras vigentes do PagBank.
É seguro usar o PagBank para guardar dinheiro e fazer pagamentos?
O aplicativo oferece recursos comuns de segurança, como acesso protegido, validação de identidade, notificações e confirmação de operações. Ainda assim, a segurança também depende dos cuidados do usuário: mantenha o celular protegido por senha ou biometria, nunca compartilhe códigos recebidos por SMS e evite instalar versões fora das lojas oficiais. Antes de movimentar valores, confira sempre os dados do destinatário.
O PagBank cobra taxas para usar a conta e o Tap On+?
A abertura e a manutenção da conta podem não ter cobrança em determinadas condições, mas tarifas podem existir para serviços específicos, transações, saques, antecipações ou soluções voltadas a negócios. No Tap On+, também podem ser aplicadas taxas conforme o tipo de venda, bandeira, prazo de recebimento e contrato. Consulte a tabela atual dentro do app antes de aceitar pagamentos ou contratar qualquer recurso.
O que fazer se uma transferência, pagamento ou venda pelo Tap On+ apresentar problema?
Primeiro, verifique o extrato e o status da operação no próprio aplicativo, além da conexão com a internet e das notificações recebidas. Em pagamentos por aproximação, confirme se o NFC está ativado e se o aparelho atende aos requisitos. Caso o valor não seja reconhecido, fique pendente ou apareça divergente, reúna comprovantes, data e horário da transação e procure o suporte oficial do PagBank pelos canais disponíveis no app.


